計量証明事業所が移転した場合の登録は?確認の考え方
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
事業所所在地は登録情報の確認項目 である。以前に見た案内と所在地が違う場合は、依頼内容を急いで結論づけず、現在の情報と根拠を確認する。
移転があると、登録番号や受託可否まで一律に判断してよいのか迷うことがある。しかし、一般的な説明と個別事業者の状態は別に扱う必要がある。
この記事では、事業所単位の登録、移転時に読み違えやすい点、依頼者が記録する情報を扱う。個別の行政手続、処分、受託可否は記事で判断しない。
本記事で分かること
- 事業所と登録情報の関係
- 移転時に確認したい法令上の範囲
- 依頼者が残す確認記録
- 記事で判断しない範囲
結論:計量証明事業所の移転と登録(早見表)
計量証明事業所の移転とは、登録の前提となる所在地の確認に関わる変更 である。計量法第112条の効力喪失に関する範囲のみを扱い、再登録や変更手続には踏み込まない。 計量証明事業登録の解説も併せて読むと、制度上の位置と依頼目的を分けやすい。
| 確認項目 | 見る内容 | 依頼時の扱い |
|---|---|---|
| 制度上の根拠 | 条文と確認日 | 個別判断の根拠にしない |
| 書類の役割 | 登録情報・制度・結果 | 用途ごとに確認する |
| 依頼内容 | 対象・目的・提出先 | 依頼先へ事前に伝える |
登録が事業所単位である理由
計量法第112条を2026-09-08に確認した。事業所を廃止したとき、又は登録をした都道府県知事の管轄区域外へ事業所を移転したときは、登録の効力を失うと定められている。計量法の現行版は2025-06-01である。
| 確認対象 | 見る情報 | 依頼者の対応 |
|---|---|---|
| 事業所 | 現在の所在地 | 案内と照合する |
| 登録情報 | 確認した資料と日付 | 写し又は案内を残す |
| 依頼案件 | 提出先・用途 | 依頼先へ確認する |
計量法第112条の事業所所在地と管轄を前提に、制度上の要件と個別の依頼条件を同じ結論にしないよう、確認する情報を分けて扱います。 確認する書類又は制度情報が、今回の依頼のどの点に関係するかを整理します。 計量証明事業所の移転と登録を検討する際の確認材料として扱います。
事業所ごとの考え方
計量証明事業の登録は事業所ごとに行われるため、依頼先の名称だけでなく所在地を確認します。 計量法第112条の事業所所在地と管轄を前提に、条文又は表示から読み取れる範囲を明らかにし、案件ごとに確認が必要な点を残します。 表示に差があるときは、登録番号、所在地、確認日を一緒に確認します。
管轄との関係
所在地を管轄する都道府県知事による登録という仕組みと、営業範囲の広さを同じ意味にしません。 個別の手続又は依頼への当てはめは、所管又は依頼先の案内で確認します。 計量法第112条の事業所所在地と管轄を前提に、所管の制度説明と依頼先が示す条件を照合できるよう、確認時点を記録します。
依頼先表示との違い
計量法第112条の事業所所在地と管轄を前提に、書類の名称だけで受託可否や結果の意味まで決めず、依頼目的との関係を確認します。 後から案内又は登録情報が変わった場合にも、依頼時点の根拠を説明できる記録にします。 Webサイトや見積書の連絡先と、登録証に記載された事業所所在地が同じ情報かを確かめます。
移転時に読み違えやすい点
第112条について、この記事で扱うのは「事業所の廃止」又は「登録をした都道府県知事の管轄区域外への移転」により登録の効力を失うという範囲に限る。再登録、変更届、返納その他の手続は本記事では扱わない。
| 見かけた情報 | 確認すること | 結論にしないこと |
|---|---|---|
| 所在地の変更 | 現在の事業所情報 | 登録状態の断定 |
| 古い登録証 | 発行・確認時点 | 受託可否の断定 |
| 依頼案件 | 必要書類と用途 | 個別手続の判断 |
計量法第112条の事業所所在地と管轄を前提に、制度の対象・手続・相談先を取り違えないよう、判断に用いる情報を区別します。 登録情報、書類の用途、依頼条件を並べ、読み違えやすい点を切り分けます。 計量証明事業所の移転と登録を検討する際の確認材料として扱います(計量法第112条の事業所所在地と管轄との関係では記録した時点を対応させる)。
管轄区域外への移転
登録した都道府県知事の管轄区域外へ事業所を移転したときは、登録が効力を失うと計量法112条に定められています。 計量法第112条の事業所所在地と管轄を前提に、個別の適用判断は記事の一般説明に置き換えず、確認した資料と案内を対応させます。 表示に差があるときは、登録番号、所在地、確認日を一緒に確認します(計量法第112条の事業所所在地と管轄との関係では比較の目的を明らかにする)。
登録番号の確認
移転前後の情報を比べるときは、所在地だけでなく登録番号と確認日も一緒に確認します。 表示に差があるときは、登録番号、所在地、確認日を一緒に確認します(計量法第112条の事業所所在地と管轄との関係では確認済みの事実と仮説を分ける)。 計量法第112条の事業所所在地と管轄を前提に、登録又は届出に関する情報は、試料の状態を示す記録とは別に保管します。
個別案件の扱い
計量法第112条の事業所所在地と管轄を前提に、制度上の位置付けを押さえたうえで、今回必要な書類や確認事項を切り分けます。 個別の手続又は依頼への当てはめは、所管又は依頼先の案内で確認します(計量法第112条の事業所所在地と管轄との関係では確認済みの事実と仮説を分ける)。 住所表示の違いから、その事業者が特定の依頼を受けられるかまでを記事で断定しません。
登録証の確認方法を、計量法第112条の事業所所在地と管轄に関わる条件を確認するための補足として参照します。
依頼者が確認する順番
所在地の相違に気付いたら、まず依頼先の現在の案内、登録証の確認可能な範囲、依頼に必要な書類を分けて確認する。過去の資料だけで判断せず、問い合わせた内容と回答の時点も記録する。
計量法第112条の事業所所在地と管轄を前提に、公開情報の表示と現在の案内に差があるときは、確認日を含めて照合します。 公開資料で確認できることと、個別の事情を確認しなければ判断できないことを分けます。 計量証明事業所の移転と登録を検討する際の確認材料として扱います(計量法第112条の事業所所在地と管轄との関係では結果の利用目的を整理する)。
依頼前の情報
依頼前には、案内された事業所名、所在地、依頼内容、必要な書類を一枚のメモに整理します。 計量法第112条の事業所所在地と管轄を前提に、法令で定める範囲と、依頼者が個別に伝えるべき条件を分けて整理します。 後から案内又は登録情報が変わった場合にも、依頼時点の根拠を説明できる記録にします(計量法第112条の事業所所在地と管轄との関係では結果の利用目的を整理する)。
事業所への確認
所在地に疑問がある場合は、登録情報の最新状況と、今回の依頼を受ける事業所を依頼先へ確認します。 表示に差があるときは、登録番号、所在地、確認日を一緒に確認します(計量法第112条の事業所所在地と管轄との関係では対象と作業範囲を照合する)。 計量法第112条の事業所所在地と管轄を前提に、制度資料の記載は確認の入口として扱い、事実関係が未確認の部分を補いません。
記録の残し方
計量法第112条の事業所所在地と管轄を前提に、手続の説明と健康影響又は分析結果の判断を、同じ種類の情報として扱いません。 後から案内又は登録情報が変わった場合にも、依頼時点の根拠を説明できる記録にします(計量法第112条の事業所所在地と管轄との関係では対象と作業範囲を照合する)。 確認した表示、登録番号、問い合わせ先、確認日を残しておくと、依頼時点の情報を後から説明できます。
断定しない範囲
事業所の移転情報から、個別事業者の行政手続や処分の有無を外部の説明だけで判断することはできない。依頼者は必要な書類の用途を伝え、現在の対応状況を依頼先又は必要に応じて所管窓口に確認する。
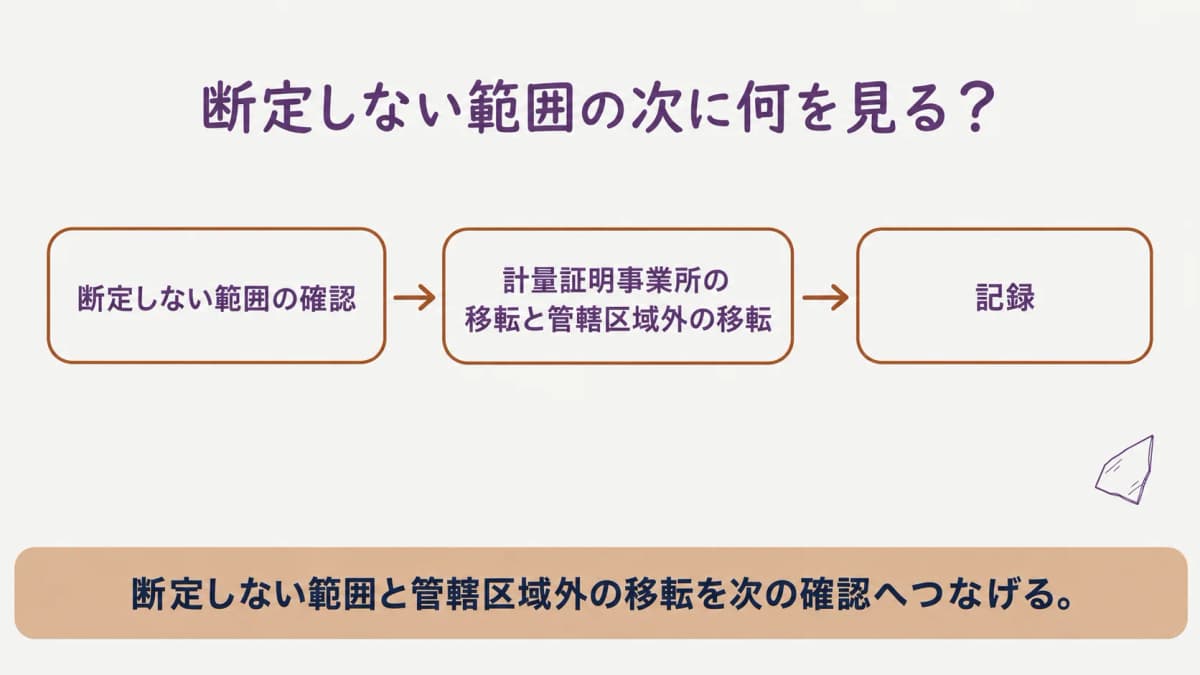
計量法第112条の事業所所在地と管轄を前提に、依頼の目的が異なる場合に備え、対象・用途・提出先を別の項目にして確認します。 公開資料で確認できることと、個別の事情を確認しなければ判断できないことを分けます(計量法第112条の事業所所在地と管轄との関係では対象と作業範囲を照合する)。 計量証明事業所の移転と登録を検討する際の確認材料として扱います(計量法第112条の事業所所在地と管轄との関係では対象と依頼目的を分けて確認する)。
個別の行政手続
移転に伴う個別の手続や届出内容は、記事の一般説明ではなく所管の案内で確認します。 計量法第112条の事業所所在地と管轄を前提に、確認した根拠を後からたどれるよう、資料名と案内の時点を対応させます。 個別の手続又は依頼への当てはめは、所管又は依頼先の案内で確認します(計量法第112条の事業所所在地と管轄との関係では対象と依頼目的を分けて確認する)。
処分の有無
個別事業者の処分歴又は登録状態を、公開情報の断片から推測して扱いません。 表示又は書類の有無だけから、適法性、受託可否、分析品質の優劣を結論づけません。 計量法第112条の事業所所在地と管轄を前提に、一般的な制度説明から、個別事業者の状態又は案件の結論を導かないようにします。
受託可否
計量法第112条の事業所所在地と管轄を前提に、表示された情報の役割を読み分け、今回の依頼に必要な確認へつなげます。 表示又は書類の有無だけから、適法性、受託可否、分析品質の優劣を結論づけません(計量法第112条の事業所所在地と管轄との関係では対象と依頼目的を分けて確認する)。 受託可否は、所在地だけで決まるものではないため、試料条件と依頼目的を含めて依頼先に確認します。
まとめ
計量法第112条の事業所所在地と管轄を確認するときは、制度資料の対象・手続・確認時点を分け、個別の事案への当てはめは案内と照合します。 計量法第112条の事業所所在地と管轄に関して未確認の事項は、個別の案内又は記録で確かめます。 異物分析の依頼先の選び方を、計量法第112条の事業所所在地と管轄に関わる条件を確認するための補足として参照します。 移転以外の変更事項については、ブログ一覧から登録関係の記事をたどれます。
よくある質問
- Q. 移転後も同じ登録番号ですか?
- 個別の登録情報は、現在の登録証や依頼先の案内で確認する。記事の一般説明から、番号の継続や行政手続の結果を判断しない。
- Q. 所在地が違うと依頼できませんか?
- 所在地の相違だけから依頼の可否を決めない。依頼目的、必要書類、試料条件を伝え、依頼先に現在の対応を確認する。
- Q. 何を保存すればよいですか?
- 確認した日、見た登録情報、依頼先へ聞いた内容、必要な書類の用途を残す。後から比較できるよう、古い資料と現在の案内を混ぜずに保管する。
出典
本記事の出典は に内容を確認しています。
- 1.計量法(laws.e-gov.go.jp)