異物分析の費用比較|税別・税込と公的機関系の見方
著者・監修: 依田尚人(YDAIコンサルティング株式会社 代表)
異物分析の費用比較|税別・税込と公的機関系の見方
異物分析の料金を比べるときは、税別・税込、課金単位、試料条件をそろえ、組織の呼び方だけで制度上の位置づけを決めないことが重要です。税込の金額と税別の金額、異物1点の表示と一次検査への加算表示を混ぜると、数字が何を含むのかを見失います。公的機関系として掲載されている受託情報も、料金・メニューの事実と制度面の確認を別に扱います。
この記事では、2026-09-08に公開されていた8件の受託情報を、税表示と課金条件で整理します。単価順の比較や個別機関の制度上の判断は行わず、公開されていない日数、比較対照、報告書の内容は未公表として確認します。
税別・税込をそろえる前の全体像
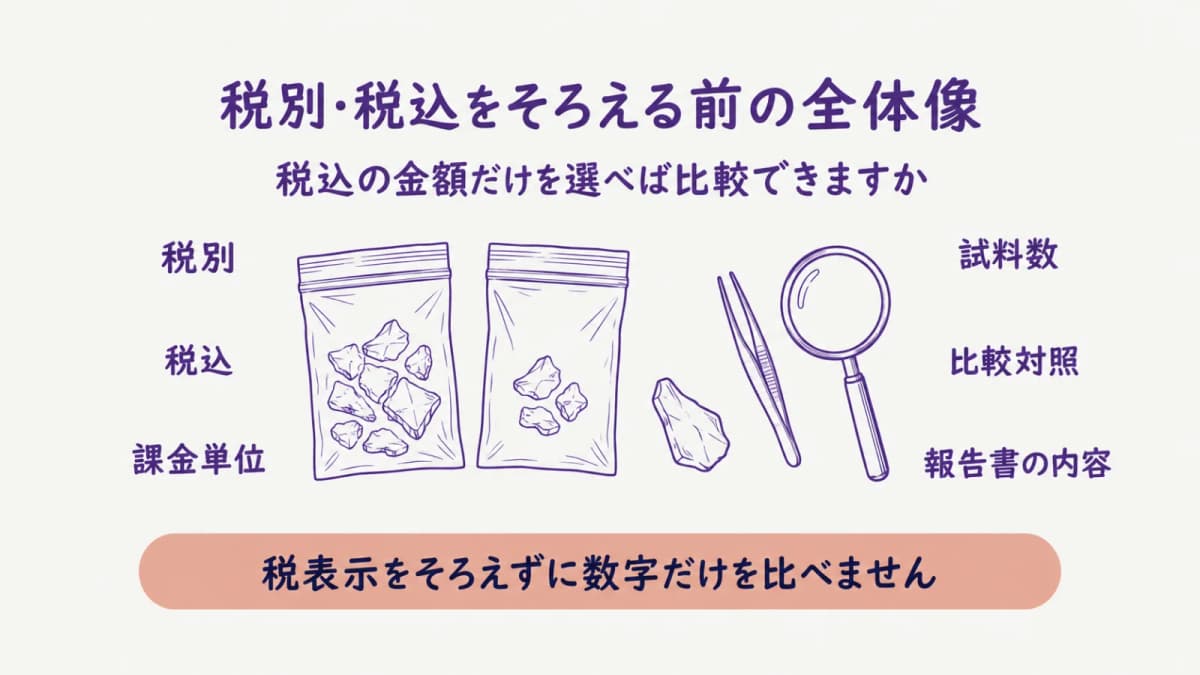
税表示は、同じ課金単位と試料条件を確認した後にそろえる項目です。まず、異物1点か1検体か、一次検査か、正常品との比較を含むかを分け、それぞれの表示に税別または税込を付けて読みます。
-
税別の異物1点表示では、日本食品分析センターの試験内容・検体種・数量・日数、AHCの対象別の方法・日数を確認します。
-
税込の対象別表示では、サタケの対象・方法・検体受領日からの日数を確認します。
-
税込の1検体表示では、食品環境衛生研究所の簡易検査と同定、日数、比較対照、報告書の条件を確認します。
-
税別の加算表示では、食品微生物センターの一次検査、二次検査への加算、対象別の方法、日数を一続きで確認します。
-
税別の開始価格または総合検査の表示では、レゾナック・テクノサービス(Webnta)とハウス食品分析テクノサービスの未公表の詳細条件を補いません。
-
三重県産業支援センター掲載「異物・材料分析」は、税込の分析メニュー、送付先、未公表の日数を、制度上の確認とは別に読みます。
この表で比べているのは、価格ではなく表示を読む条件です。たとえば税別の表示でも、異物1点の金額、一次検査の基本料金、開始価格、総合検査の金額では、計上されている作業範囲が一致しません。税込へ換算する前に、何に対する料金かを確かめます。
制度面の確認も、料金表の分類とは別の問いです。計量法(平成4年法律第51号)第107条と計量法施行令(平成5年政令第329号)に定められた登録の対象や除外の定めを、組織名だけで個別の受託業務に当てはめることはできません。両資料の確認日は2026-09-08です。
料金を読む作業では、公開元の名称を比較軸にせず、まず「表示された分析メニューは何か」を確認します。制度面を確認する作業では、名称ではなく、対象となる業務、主体、根拠となる法令の記載を確認します。この二つを一つの評価にまとめないことで、料金の見方と制度の確認を混同しにくくなります。
公開料金の税表示を確認する
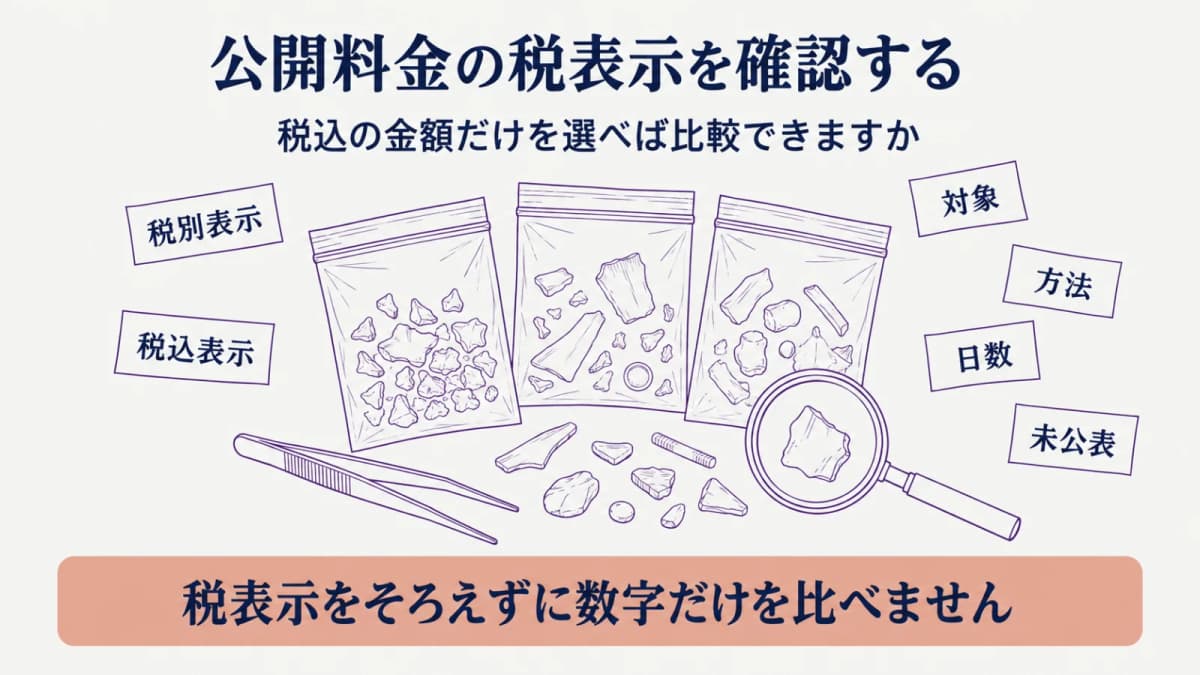
税別か税込かは、金額の直近に表示されている条件と一緒に確認します。ここでは各公開例を、税表示ごとに分け、課金単位が違う金額を同じ価格列に置きません。
税別表示の公開例
日本食品分析センターは、異物検査を異物1点につき税別25,000円から50,000円、納期7営業日として公開しています。確認日は2026-09-08で、試験内容により料金が変動し、検体種、定量下限、検体数などにより納期と価格が変わる条件です。異物が3mm以下または複数ある場合に写真提供を求める旨も示されています。
レゾナック・テクノサービス(Webnta)は、有機物コースやGC/MS分析などを税別の開始価格で公開していますが、同ページでは検体数、日数、比較対照、報告書の詳細は未公表です。ハウス食品分析テクノサービスは異物総合検査を税別で、AHCは対象別の方法と日数を税別で公開しています。確認日は2026-09-08で、課金対象、日数、試料数、比較対照、報告書の条件が一致しないため、金額の大小を結論にしません。
食品微生物センターの二次検査は、一次検査の金額に加算する表示です。たとえば合成繊維・樹脂類のFT-IRによる二次検査は税別26,400円、一次検査3営業日に加えて5営業日からと公開されています。この26,400円は二次検査だけの表示であり、一次検査税別18,900円を含む総額ではありません。確認日は2026-09-08です。
税込表示の公開例
食品環境衛生研究所は、簡易検査とFT-IR同定を組み合わせた異物検査を税込27,500円、通常4営業日として公開しています。簡易検査とEDX分析の組合せも税込27,500円、通常4営業日です。確認日は2026-09-08で、1検体の表示であること、方法を組み合わせる条件であることを確認します。
サタケは、樹脂・植物の有機物成分の同定を税込19,800円、検体受領日の翌日から3〜5営業日として公開しています。三重県産業支援センター掲載「異物・材料分析」は、異物簡易検査を顕微鏡観察のみで税込10,000円から、FTIR測定を税込20,000円からとして掲載しています。いずれも確認日は2026-09-08ですが、検体数、比較対照、報告書、日数の詳細は同じようには公表されていません。
税込の数字だけを取り出しても、税別の数字とそのまま比較できるわけではありません。税表示をそろえる前に、試料、方法、課金単位、日数、比較対照、報告書の内容を確認します。条件が一つでも未公表なら、金額を補って並べず、未公表の条件として扱います。
税表示をそろえる計算を行う場合でも、比較できるのは同じ作業範囲であることを確認できる場合に限られます。開始価格、異物1点、簡易検査と同定の組合せ、一次検査への加算は、それぞれ前提が異なります。税の扱いだけを整えても、課金単位や比較対照が異なれば、同じ内容に対する数字にはなりません。
公的機関系の受託情報を読む
公的機関系として受託情報を読むときは、掲載ページに書かれた料金・メニュー・送付先の事実と、制度上の位置づけを分けます。名称から登録の有無や法令上の扱いを決めず、必要な確認項目を別にします。
料金・メニュー・送付先を確認する
三重県産業支援センター掲載「異物・材料分析」は、異物・材料同定分析をFTIR、SEM-EDS、蛍光X線の組合せで税込40,000円からと掲載しています。正常品・異常品比較解析は税込100,000円から、異臭スクリーニング分析は税込60,000円からの掲載です。確認日は2026-09-08で、検体数、納期、報告書の内容は未公表です。
同じ掲載ページでは、試料送付先として一般財団法人三重県環境保全事業団科学分析部が示されています。これは掲載された送付先とメニューの事実であり、組織の名称や掲載元の名称から、その受託業務に必要な制度上の手続を判断するものではありません。必要な書類や受託条件は、各機関が公表する情報で確認します。
組織の名称だけで登録の要否を決めない
計量法第107条ただし書と計量法施行令第26条の2・第27条は、登録を要しない場合を主体と根拠法律で定めています。したがって、「公的機関系」という呼び方だけから、特定の分析や個別の受託業務について登録の要否を結論付けません。資料名、条番号、確認日は計量法(平成4年法律第51号)、計量法施行令(平成5年政令第329号)、2026-09-08です。
料金比較では、制度上の確認と価格条件を別の列として整理します。料金を確認するためには、税表示、課金単位、検体数、比較対照、日数、報告書の内容を確認します。制度面を確認するためには、各機関の公表する登録、認定、受託条件などを確認し、料金表から補完しません。
公的機関系の受託情報を検討するときも、名称を安心や品質の判断に置き換えません。掲載されているメニューが自分の試料と目的に合うか、税表示、課金単位、日数、比較対照、報告書の内容は公開されているかを確認します。公開されていない項目は未公表とし、送付先の名称や料金から内容を推定しません。
比較表の前提をそろえる
公開料金を比べるときは、価格を一つの表へ集める前に、比較できる条件がそろっているかを確認します。課金単位と比較対照を分け、日数と報告書の条件も近くに示すことで、数字だけが独り歩きすることを防げます。
課金単位と比較対照を分けて表示する
異物1点の表示、1検体の表示、一次検査に二次検査を加える表示、異常品と正常品を含む比較表示は、同じ課金単位ではありません。食品微生物センターの二次検査料金だけを、日本食品分析センターの異物1点の料金や、食品環境衛生研究所の1検体の料金と同じ表で比較しない理由はここにあります。各公開元の確認日は2026-09-08です。
比較対照の条件も分けます。食品環境衛生研究所は異常品と正常品の比較検査を基本とする異臭検査を掲載し、1検体のみでは報告書に考察や評価は記載されないとしています。ただし同検査は2026-09-08時点で一時休止中の表示があり、税込27,500円の1検体表示を受付中の金額として扱いません。対象、比較対照、報告内容、受付状況をまとめて確認します。
日数と報告書の条件を併記する
同じ方法名でも日数が異なる公開例があります。食品環境衛生研究所は簡易検査とFT-IR同定を通常4営業日・税込27,500円、1営業日の短縮条件・税込55,000円として公開しています。日数と税込表示、1検体という条件を近くに置くことで、異なる受付条件の数字を同じものとして扱わずに済みます。確認日は2026-09-08です。
報告書の内容が未公表なら、料金の範囲を広げて解釈しません。日本食品分析センターは検体種、定量下限、検体数などで納期と価格が変わると示し、食品環境衛生研究所は1検体のみの異臭検査では考察や評価を記載しない条件を示しています。公開条件をそのまま残して、必要な記載があるかを確認します。
比較の対象を作る場合は、同じ目的の検査だけを一つの区分に置きます。たとえば、外観確認を主とする表示、材質・成分の同定を含む表示、正常品との比較を含む表示は分けます。各区分では、税表示、試料数、日数、報告書の内容を併記し、一つでも条件が欠ける場合は価格の比較表にしません。
依頼前の確認項目
税別・税込を確認した後は、表示条件を依頼内容と照合します。数字を同じ税表示へそろえることだけでなく、試料や分析の範囲が一致するかを確認することが重要です。
税表示以外に確認する5項目
税表示以外に確認する五つの項目は、課金単位、試料数、比較対照、日数、報告書の内容です。加えて、対象物や方法、試料の状態が公開条件に含まれる場合は、その条件も確認します。納期や報告書の内容が未公表なら、料金の表示から補わず、確認が必要な項目にします。
課金単位の整理は、異物分析の費用と価格が変わる条件で確認できます。制度上の「証明」と分析報告書の区別は、計量証明事業登録とはも参考になります。一次・二次検査の加算構造は、異物検査の一次・二次検査の費用で整理しています。
確認する順番は、目的と試料を整理し、課金単位と比較対照を確かめ、日数と報告書の内容を確認し、最後に税表示を照合する流れです。この順番なら、税込・税別の数字を先に比較してから必要な条件を探すよりも、何の料金を見ているかを保ちやすくなります。
よくある質問
税込の金額だけを選べば比較できますか
税表示だけでなく、課金単位、試料数、比較対照、日数、報告書の内容もそろえて確認します。食品環境衛生研究所「異物検査・異臭検査」とサタケ「異物・異臭分析」は税込表示の公開例ですが、対象、方法、日数、比較対照の条件は同じではありません。確認日は2026-09-08です。
公的機関系なら計量証明の登録は不要ですか
登録を要しない場合は主体と根拠法律で定められます。組織の呼び方だけで結論を出さず、各機関の公表情報を確認します。根拠は計量法第107条ただし書、計量法施行令第26条の2・第27条で、確認日は2026-09-08です。
公的機関系の公開料金は民間と同じ表で比べられますか
同じ試料、手法、課金単位、税表示、比較対照、日数がそろう場合に限って条件を明示します。そろわない場合は別の表示区分で確認します。三重県産業支援センター掲載「異物・材料分析」と日本食品分析センター「異常品(異物検査・異臭検査など)」は、課金単位と公開条件を分けて確認します。確認日は2026-09-08です。
まとめ
異物分析の公開料金は、税込か税別かだけでは比較できません。課金単位、試料数、比較対照、日数、報告書の内容をそろえ、未公表の条件を補わずに読むことで、数字が表す範囲を整理できます。公的機関系の受託情報も、料金・メニューの事実と制度上の確認を分けます。
費用の条件は異物分析の費用と価格が変わる条件、一次・二次検査の構造は異物検査の一次・二次検査の費用で確認できます。費用・相場の関連記事は費用・相場にまとめています。
出典
- 計量法(平成4年法律第51号)(laws.e-gov.go.jp)
- 計量法施行令(平成5年政令第329号)(laws.e-gov.go.jp)
- 日本食品分析センター「異常品(異物検査・異臭検査など)」(jfrl.or.jp)
- 食品環境衛生研究所「異物検査・異臭検査」(shokukanken.com)
- レゾナック・テクノサービス「Webnta 料金表」(webnta.com)
- サタケ「異物・異臭分析」(satake-japan.co.jp)
- ハウス食品分析テクノサービス「異物の同定」(food-analab.jp)
- 食品微生物センター「異物検査」(sbc-web.com)
- AHC「異物検査」(ahc-bact.co.jp)
- 三重県産業支援センター掲載「異物・材料分析」(mec.or.jp)
著者・監修
依田尚人YDAIコンサルティング株式会社 代表
依田尚人は YDAIコンサルティング株式会社 代表。異物・異臭分析の手法選定と費用構造について、e-Gov・所管省庁・都道府県の計量証明事業登録名簿・各分析機関の公表料金等の公開情報を一次ソースまで確認する工程を標準として、本サイトの記事を設計・監修しています。
ibutsu-bunseki-hikaku.comは、YDAIコンサルティング株式会社が運営する情報メディアです。掲載情報の収録基準・出典の考え方は情報の収録基準と運営方針をご覧ください。
掲載内容に誤りや古い情報を見つけられた場合は、お問い合わせフォームよりご連絡ください。内容を確認のうえ対応します。